Avtorja: Ramon Melgarejo, predsednik za potrošniško analitiko in e-trgovino, NIQ (desno) & Wolfgang Fengler, izvršni direktor, World Data Lab
Pred nami se oblikuje nova potrošniška stvarnost. Potrošniki vseh generacij tekoče prehajajo med dvema nakupnima načinoma razmišljanja: odločijo se za dražji izdelek, kadar si ta svoje mesto zasluži z zaupanjem, ustreznostjo, učinkovitostjo ali priročnostjo, in izberejo cenejšo možnost, kadar si ga ne. Čeprav naši podatki kažejo, da je pritisk najbolj opazen na sredini trga, posledice občutijo vse blagovne znamke in trgovci, ki tekmujejo za mesto v nakupovalnih košaricah po svetu.
Rezultat je novo obdobje premiumizacije, ki ga manj kot zgolj dohodek spodbuja pripravljenost potrošnikov plačati več, kadar izdelek jasno upraviči svojo vrednost.
Vendar teh načinov razmišljanja ne smemo razumeti kot preprosto delitev na potrošnike, ki si lahko privoščijo porabo, in tiste, ki si je ne morejo. Posledice so veliko pomembnejše: potrošniki različnih generacij, dohodkovnih razredov in trgov so pripravljeni izbrati dražji izdelek, kadar ta upraviči premijsko ceno, prav tako pa so pripravljeni izbrati cenejšega, kadar njegova vrednost ni jasna.
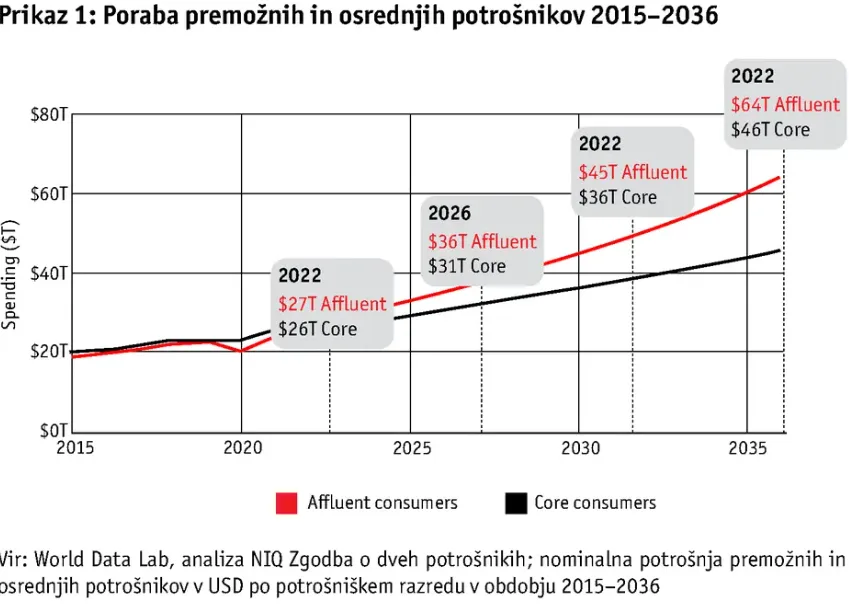
To ne zmanjšuje pomena zelo resničnih in sočasnih gospodarskih pritiskov, ki vplivajo na način nakupovanja potrošnikov. Svetovna potrošniška baza je namreč tudi sama močno polarizirana: premožni in osrednji potrošniki naj bi leta 2026 porabili skoraj enako, čeprav je osrednjih potrošnikov več kot šestkrat toliko. Te gospodarske razmere določajo, kje in koliko lahko potrošniki porabijo, vendar bi bilo strateško napačno, če bi jih obravnavali kot edino merilo vedenja potrošnikov. Glede na te okoliščine je ena posledica za blagovne znamke in trgovce jasna: ohranjanje obstoječega stanja ni več varna izbira!
Zgodba o dveh potrošnikih: polarizirana načina razmišljanja, ki preoblikujeta svetovno potrošnjo (v originalu A Tale of Two Consumers: The polarized mindsets reshaping global consumption) je medgeneracijski priročnik, ki združuje podatke družbe NIQ iz anket ter podatke o potrošnji in kupcih s projekcijami World Data Lab (WDL) o dohodkih, potrošnji po kategorijah in demografskih gibanjih. Analiza temelji na generacijskih premikih, ki jih spremljata naši ekipi, ter ponuja uporabne strategije, ki bodo blagovnim znamkam in trgovcem pomagale zajeti vrednostno in količinsko rast v hitro spreminjajočem se svetovnem potrošniškem ekosistemu. Ker se svetovni trg izdelkov široke potrošnje (FMCG) še naprej spreminja, sta vam naši ekipi na voljo, da vam pomagata prepoznati ustrezne spremembe usmeritve za vašo kategorijo in ciljne potrošnike. Če imate vprašanja o naših podatkih, raziskavah ali o tem, kako obravnavati ta dva načina razmišljanja potrošnikov, se bomo z veseljem pogovorili z vami.
Uvod
Današnja največja ločnica med potrošniki ni generacijska, temveč vedenjska. Potrošniki se po trgu ne premikajo več kot stalni segmenti, opredeljeni samo s starostjo, dohodkom ali zvestobo. Sprejemajo bolj premišljene odločitve glede na okoliščine: kateri izdelki si zaslužijo več njihovega denarja, kaj bi moralo stati manj in kaj sploh ne sodi več v košarico.
Kako smo torej prišli do sem?
Med letoma 2021 in 2025 so se svetovne cene izdelkov široke potrošnje zvišale za 26 %1. Rast sta poganjala vztrajna inflacija, zlasti v obdobju po covidu, in nadaljnje zviševanje cen. To je spremenilo predstave potrošnikov o tem, kaj je cenovno dosegljivo, nujno in vredno višje cene; pri številnih gospodinjstvih plače niso dohajale rasti cen. Rezultat ni bil zgolj previdnejši potrošnik, temveč potrošnik, ki izbira bolj preudarno.
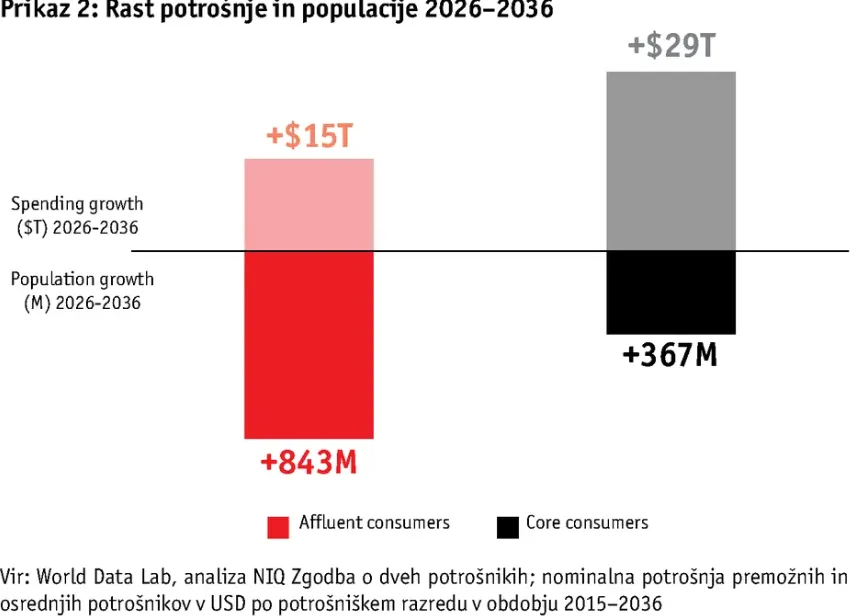
Hkrati se svetovna potrošniška baza deli na načine, ki jasno postavljajo pod vprašaj tradicionalno segmentacijo potrošnikov. NIQ in World Data Lab (WDL) opredeljujeta veliko osrednjo skupino potrošnikov, ki porabijo od 13 do 90 ameriških dolarjev na dan2. Ob njej je manjša, vendar nesorazmerno vplivna skupina premožnih potrošnikov, ki porabijo več kot 90 dolarjev na dan3. Med 8,1 milijarde prebivalcev sveta je 4,1 milijarde osrednjih potrošnikov, premožnih pa le 657 milijonov, zato je osrednja skupina skoraj sedemkrat večja. Kljub temu premožni potrošniki na osebo porabijo veliko več: 54.700 dolarjev na leto v primerjavi s 7900 dolarji pri osrednjih potrošnikih4.
To neravnovesje je zelo pomembno. Leta 2026 naj bi premožni potrošniki kljub veliko manjšemu številu ustvarili nekoliko več svetovne potrošnje kot osrednji potrošniki: 35,9 bilijona dolarjev v primerjavi z 31,6 bilijona dolarjev5. Za premijske, vrednejše in diferencirane ponudbe je torej na voljo veliko denarja, vendar bo za njegov zajem potrebna natančnost.
• Potrošnika, ki ima denar za zapravljanje, je treba še vedno prepričati.
• Potrošnik pod finančnim pritiskom se lahko še vedno odloči za dražji izdelek, kadar je korist jasna.
• Posamezno gospodinjstvo lahko na istem nakupovalnem obisku ravna na oba načina.
Premožni potrošniki od leta 2022 porabijo več kot osrednji potrošniki
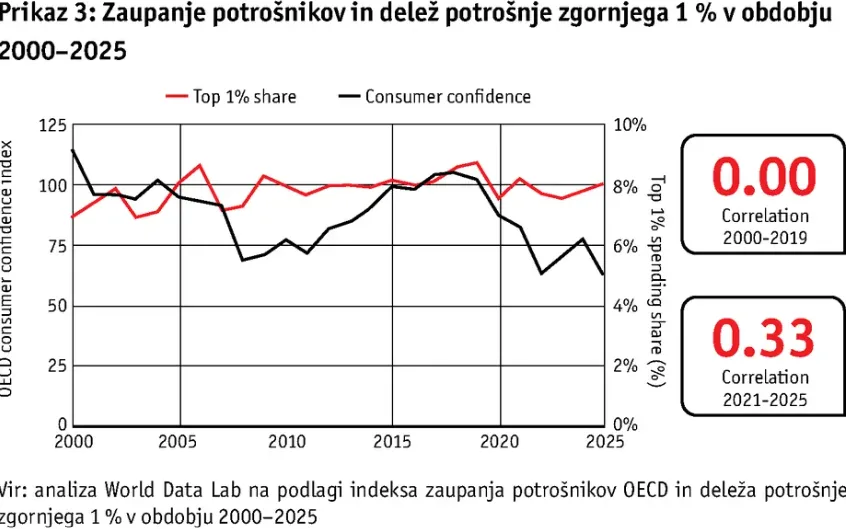
Zgornji mednaslov razkriva tudi enega največjih paradoksov današnjega trga: zaupanje potrošnikov, merjeno z več indeksi zaupanja, je zgodovinsko šibko, potrošnja pa še naprej raste. Toda rast potrošnje še zdaleč ni enakomerno razporejena. Kot smo omenili, premožni potrošniki še naprej ustvarjajo nesorazmeren delež svetovne potrošnje, osrednjih potrošnikov pa je veliko več, vendar imajo precej več omejitev pri tem, kako se njihova poraba kaže v košaricah.
V prihodnje bodo premožni potrošniki ostali glavni motor vrednostne rasti, rast števila osrednjih potrošnikov pa bo ustvarila več prostora za količinsko rast.
Rast ima dva motorja: potrošnjo in prebivalstvo
Proizvajalci in trgovci, ki poskušajo povpraševanje ocenjevati na podlagi skupne potrošnje, lahko zaradi tega zabrišejo pravo zgodbo potrošnikov. Svetovni trgi se lahko na makro ravni zdijo odporni ali celo močni, vendar so razmere precej bolj napete, ko pogledamo košarice potrošnikov. Dohodek, zaupanje potrošnikov in generacija ostajajo ključni dejavniki, vendar nobeden sam ne pokaže celotne slike. Proizvajalci in trgovci morajo razumeti, kako potrošniki sklepajo kompromise med trgi, kategorijami, nakupnimi priložnostmi in cenovnimi razredi.
Zakaj potrošnja raste, če razpoloženje upada
Indeksi zaupanja potrošnikov niso uteženi glede na raven dohodka. Delež potrošnje zgornjih 10 % potrošnikov se v primerjavi s spodnjimi 50 % povečuje.
V prihodnjem desetletju bo ta razkorak vse pomembnejši tudi geografsko. Severna Amerika, Evropa in deli azijsko-pacifiške regije (APAC) bodo ostali ključni premijski trgi, medtem ko bodo drugi deli regije APAC in Latinske Amerike (LATAM) ustvarjali drugačne priložnosti za rast z večjo dohodkovno mobilnostjo, rastjo števila premožnih prebivalcev in razvojem kategorij. Opozorilo za blagovne znamke in trgovce je jasno: isti pristop ne bo zadovoljil hkrati zasičenega, zrelega trga in rastočega trga.
Čeprav je dohodek pripravil teren za ta razkorak, ne pojasni v celoti vedenja, ki preoblikuje svetovno potrošnjo. Po več letih inflacije, negotovosti, digitalnega primerjanja in izboljševanja kakovosti trgovskih blagovnih znamk so se vsi potrošniki, ne glede na dohodek in premoženje, naučili košarico upravljati bolj premišljeno. Ohranjajo nakupe, ki se jim zdijo pomembni, funkcionalni ali utrjujejo njihovo identiteto, pri nakupih, kjer višja cena ni več upravičena, pa iščejo prihranke.
Tako so se makroekonomski pritiski preoblikovali v prožen niz potrošniških načinov razmišljanja:
• Premožni potrošniki bodo izbirali dražje izdelke, vendar ne brez premisleka, poleg tega pa obstaja meja, koliko dodatnih enot lahko kupi gospodinjstvo z visokimi dohodki. Njihova priložnost za rast je vse bolj v zajemanju vrednosti, ne količine.
• Cenovno omejeni potrošniki se lahko še vedno odločijo za dražji izdelek, vendar bodo to storili selektivno, saj je njihov denar omejen. Ne izbirajo preprosto najcenejše možnosti, temveč presojajo, kje je višja cena upravičena in kje morajo prihraniti.
NIQ in WDL sta signale, ki spremljajo ta premik, obravnavala že v več poročilih. V poročilu Spend Z smo pokazali, kako mlajši potrošniki na trg prinašajo novo kupno moč, digitalni vpliv in ostrejša pričakovanja glede vrednosti. V poročilu The X Factor smo pokazali, da je generacija X, ena najmočnejših svetovnih potrošniških skupin, pripravljena plačati za kakovost in priročnost, vendar samo, kadar je vrednost jasno predstavljena.
Medtem je NIQ v poročilu Finding Harmony on the Shelf pokazal, da so se pogoji tekmovanja med blagovnimi znamkami že izenačili, saj so potrošniki vse bolj odprti za katero koli blagovno znamko, tudi trgovsko, ki najbolje ustreza njihovim potrebam.
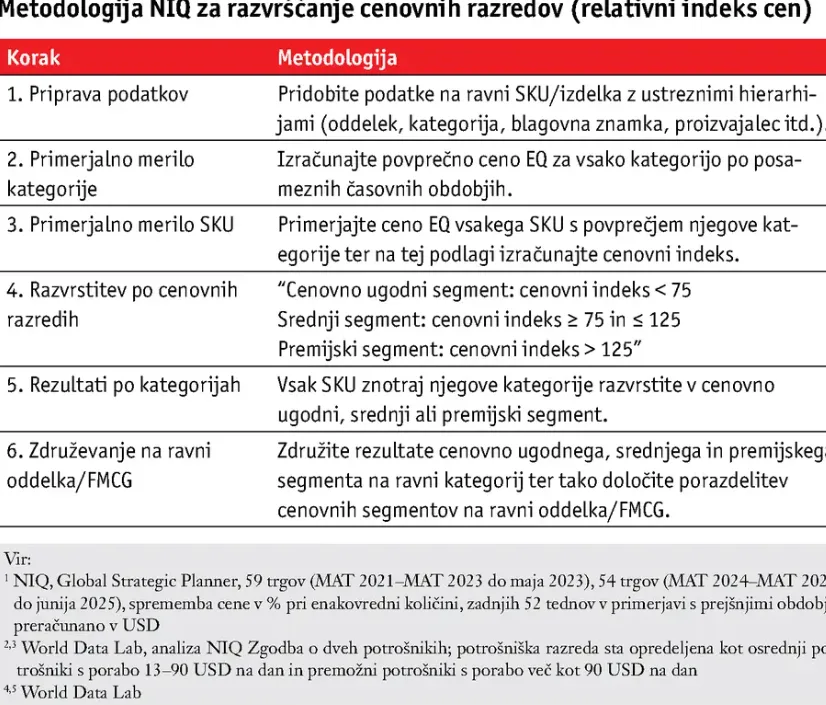
Srednji tržni segment je pod vse večjim pritiskom
V različnih kategorijah in regijah se rast osredotoča na premijski in cenovno ugodni del spektra, zato se morajo blagovne znamke odločiti: upravičiti premijsko ceno, zmagati pri nakupih, kjer odloča vrednost, ali tvegati, da jih trg izrine.
Odločanje za dražje izdelke in cenovno omejeno vedenje nista stalni identiteti potrošnikov, temveč načina odločanja, ki se spreminjata glede na kategorijo, trenutno potrebo, priložnost, regijo in zaznano vrednost. Posledica je bolj tekoče in neizprosno maloprodajno okolje. Tradicionalna moč blagovne znamke, cenovni razred in dohodek gospodinjstva sami po sebi niso več zanesljivi napovedniki vedenja. Vsak izdelek mora upravičiti svojo vlogo: kot premijski izdelek, za katerega je vredno plačati več; kot vredna alternativa, zaradi katere se splača zamenjati izbiro; ali kot zaupanja vreden osnovni izdelek, ki ga je vredno obdržati v košarici.
Vzorec je svetoven, vendar poti do rasti niso povsod enake:
• Na zrelih trgih je količinsko rast vse težje doseči, zato bo prihodnja rast bolj odvisna od zajemanja vrednosti s premiumizacijo, jasnejšimi trditvami, močnejšo usklajenostjo z blagovno znamko in natančneje zasnovanim portfeljem.
• Na nastajajočih trgih in trgih v razvoju so priložnosti drugačne. Naraščajoča dohodkovna mobilnost še naprej ustvarja prostor za količinsko rast množičnega trga, hkrati pa se v izbranih kategorijah in skupinah potrošnikov širijo premijske priložnosti.
Ta novi okvir rasti je pomemben, ker kaže, zakaj enake strategije izdelkov, cen ali inovacij ni mogoče uporabljati povsod. Na enem trgu lahko rast izhaja iz premiumizacije, jasnejših trditev, dostopnega razkošja ali večje prepoznavnosti blagovne znamke. Na drugem jo lahko omogočijo distribucija, zasnova pakiranj, cenovna dostopnost in izdelki, ki na novo premožnim gospodinjstvom pomagajo “bolj polnoˮ sodelovati v kategoriji.
Ena posledica je za blagovne znamke in trgovce jasna: ohranjanje obstoječega stanja ni več varna izbira!
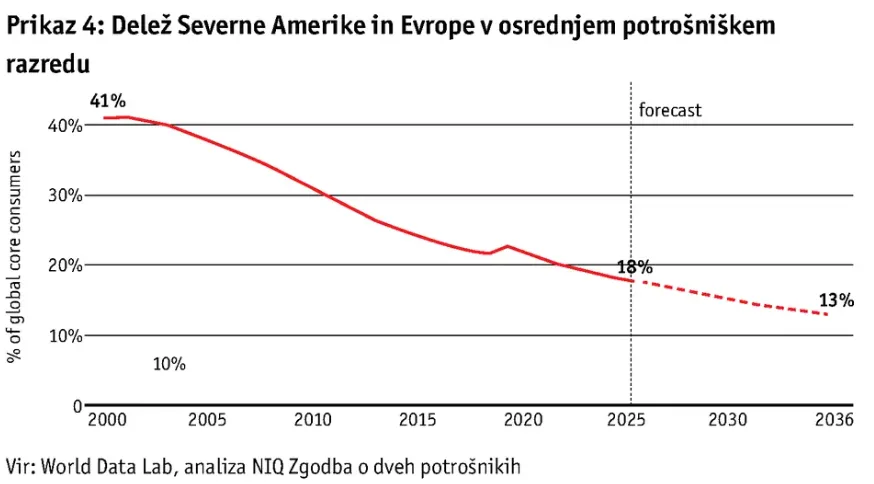
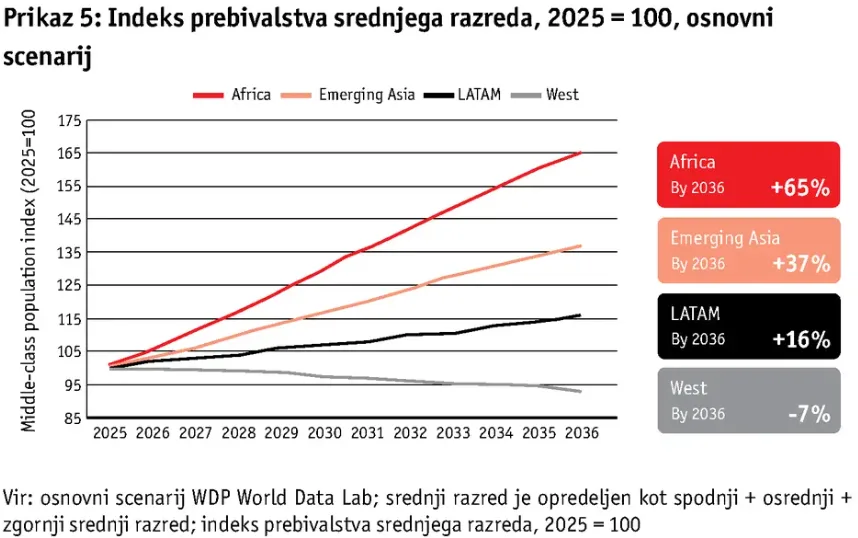
To razliko potrjuje geografska analiza množičnega trga, ki jo je pripravil WDL. Kaže, da se večina krčenja dogaja na zrelih zahodnih trgih, vendar povpraševanje množičnega trga po svetu ne izginja. Premika se v regije, kjer rast prebivalstva, dohodkovna mobilnost in razvoj kategorij še vedno ustvarjajo prostor za količinsko rast. To je hkrati svetovna priložnost in jasna prelomnica za proizvajalce in trgovce, ki pričakujejo, da se bo količinska rast množičnega trga znova pojavila na Zahodu.
Zmanjševanje deleža Zahoda med osrednjimi potrošniki je le polovica zgodbe. Druga polovica je hitra rast množičnega trga v Afriki, razvijajoči se Aziji in Latinski Ameriki, ki na teh trgih v razvoju ustvarja pomembne priložnosti za količinsko rast, tudi ko se ta prostor na Zahodu zmanjšuje.
Množični trg na Zahodu stagnira, v Aziji, Latinski Ameriki in Afriki pa ostaja živ
Rast prebivalstva srednjega razreda se premika proti nastajajočim trgom, zreli zahodni trgi pa se krčijo.
Posledica je jasna: “povprečniˮ potrošnik ni več zanesljiva tarča rasti. Prav tako na vse več trgih ne deluje več strategija, ki računa na rast srednjega segmenta s cenovno razumnimi in široko sprejetimi izdelki.
Rast je zdaj odvisna od razumevanja, kako se vedenjska načina odločanja za dražje izdelke in cenovno omejenega nakupovanja izražata v posamezni kategoriji, na posameznem trgu in v posamezni generaciji. Svetovni predstavniki generacije baby boom, generacije X, milenijcev in generacije Z danes nakupujejo podobno, vendar jih k temu spodbujajo zelo različni dejavniki. Mnogi iščejo preprostost, funkcionalnost ali priročnost. Drugi želijo preglednost, personalizacijo, kulturno ustreznost ali cenovno dostopnost brez sklepanja kompromisov.
Osrednje vprašanje danes ni več, ali so potrošniki pripravljeni trošiti; potrošniki trošijo. Vprašanje je, ali lahko izdelek jasno upraviči svoje mesto v košarici – kot dražja izbira, kot premišljena izbira glede na vrednost ali kot nekaj, kar je vredno izbrati znova – ter v katere trge, kategorije in prednostne naloge potrošnikov bi morala podjetja vlagati danes, da bi si zagotovila dolgoročno rast prihodkov.
Ključne ugotovitve:
• Dohodek je ustvaril podlago za polarizacijo potrošnikov, vendar je ne opredeljuje. Odločanje za dražje izdelke in cenovno omejeno vedenje sta načina razmišljanja, med katerima potrošniki prehajajo glede na kategorijo, potrebo, priložnost, trg in zaznano vrednost.
• Polarizacije potrošnikov ne smemo obravnavati zgolj kot generacijski pojav. V vsaki generaciji se izraža drugače ter spreminja rast kategorij, prednostne naloge pri inovacijah in strategije blagovnih znamk.
• Na zrelih trgih se rast osredotoča na skrajne dele, zato so izdelki srednjega cenovnega razreda najbolj izpostavljeni.
• Na nastajajočih trgih rast dohodkov še naprej ustvarja količinske priložnosti, rast premožnega prebivalstva pa odpira nove možnosti za premijske izdelke.
• Potrošniki vse bolj dosegajo mejo, koliko so pripravljeni plačati. Za zajemanje rasti bodo ključni inovacije, jasnejše predstavljanje vrednosti in natančnejša zasnova portfelja.